2019年我国环境污染防治专用设备市场发展及行业发展趋势分析
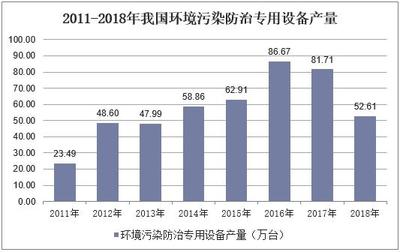
一、2019年环境污染防治专用设备市场总体概况
2019年,我国环境污染防治专用设备市场在环保政策持续加码、环保督察常态化以及污染防治攻坚战深入推进的背景下,保持了较快增长态势。根据国家统计局及相关行业数据,2019年我国环境污染防治专用设备制造业规模以上企业营业收入继续保持两位数增长,行业整体产销情况良好,环境保护专用设备销售规模稳步扩大。大气污染防治设备、水污染防治设备、固体废物处理设备以及噪声与振动控制设备等主要细分领域均呈现出不同程度的增长,其中大气和水污染防治设备仍然是市场需求的主力。
二、细分市场发展情况
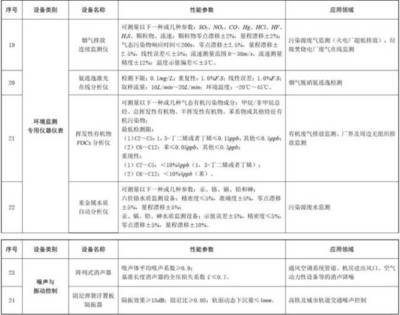
大气污染防治专用设备。 2019年,随着《打赢蓝天保卫战三年行动计划》的深入实施,钢铁、火电、水泥、化工等重点行业的超低排放改造持续推进,带动除尘设备、脱硫脱硝设备、挥发性有机物(VOCs)治理设备等需求保持旺盛。尤其在非电行业超低排放改造提速的拉动下,高温除尘、SCR脱硝等专用设备销售实现较快增长。
水污染防治专用设备。 2019年,城镇污水处理提质增效、黑臭水体治理、农村生活污水治理等重点工作加快推进,推动污水处理设备、膜法水处理设备、污泥处理处置设备等市场需求持续释放。工业废水处理领域,随着排污许可制度全面实施和工业园区污水集中处理要求提高,高浓度难降解废水处理专用设备销售保持增长。
固体废物处理专用设备。 2019年,垃圾分类政策在上海等地率先落地并逐步向全国推广,生活垃圾处理设备、厨余垃圾处理设备、垃圾焚烧发电设备等市场需求明显增加。危险废物和医疗废物处理处置能力建设加快,相关专用设备销售呈现较快增长。
土壤污染修复专用设备、噪声与振动控制设备等细分领域也在政策推动下取得不同程度发展,但整体市场规模相对较小。
三、市场销售特征
2019年,环境保护专用设备销售呈现出以下特征:一是市场需求从单一设备采购向成套化、系统化解决方案转变,具备工程总承包和综合服务能力的企业竞争优势明显;二是东部地区仍是主要消费市场,但中西部地区在环保基础设施补短板带动下需求增长较快;三是国产设备市场占有率持续提升,部分高端设备仍依赖进口,国产替代空间较大;四是行业集中度逐步提高,龙头企业凭借技术、品牌和渠道优势扩大市场份额,中小企业在细分领域差异化竞争。
四、行业发展趋势
一是政策驱动仍将延续。 随着污染防治攻坚战由阶段性攻坚向常态化治理转变,环保标准趋严、执法监管加强将进一步释放设备更新和新增需求,环境保护专用设备销售有望保持稳定增长。
二是设备智能化、智慧化水平提升。 物联网、大数据、人工智能等技术加速与环保装备融合,智能监测、智能运维、远程诊断等功能成为设备竞争新焦点,智慧环保设备市场需求将逐步扩大。
三是成套化、一体化发展加速。 环保项目日益趋向整体解决方案采购,设备企业向系统集成和综合服务商转型,提供设计、制造、安装、运营一体化服务成为行业重要发展方向。
四是国产替代进程加快。 在关键核心技术攻关和政策支持推动下,高端环保装备国产化水平将进一步提升,进口依赖度逐步降低,具备自主知识产权的国产设备市场空间广阔。
五是行业整合与优胜劣汰加剧。 随着市场竞争日趋激烈和环保要求不断提高,技术落后、规模较小的企业将面临更大压力,行业并购重组和资源整合将更加活跃,龙头企业的市场引领作用进一步增强。
2019年我国环境污染防治专用设备市场保持了良好发展势头,环境保护专用设备销售规模持续扩大。在政策、技术与市场多重因素驱动下,行业将朝着智能化、成套化、国产化和集约化方向加快发展,市场前景总体向好。
如若转载,请注明出处:http://www.gxwjt.com/product/45.html
更新时间:2026-10-24 02:28:31