环境保护专用设备企业所得税优惠目录与设备销售税务处理实务指南
一、政策背景与目录概述
为鼓励企业加大环保投入,促进绿色低碳发展,财政部、国家税务总局、国家发展改革委等部门联合发布了《环境保护专用设备企业所得税优惠目录》(以下简称《优惠目录》)。该目录明确了可享受企业所得税抵免优惠的环保设备范围,是企业进行设备采购和税务申报的重要依据。
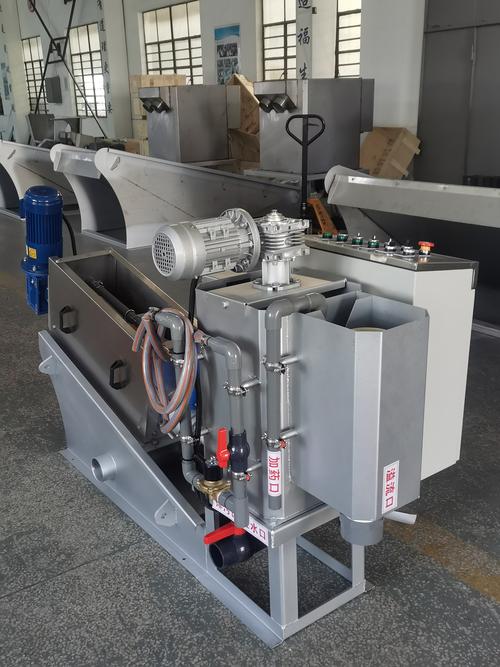
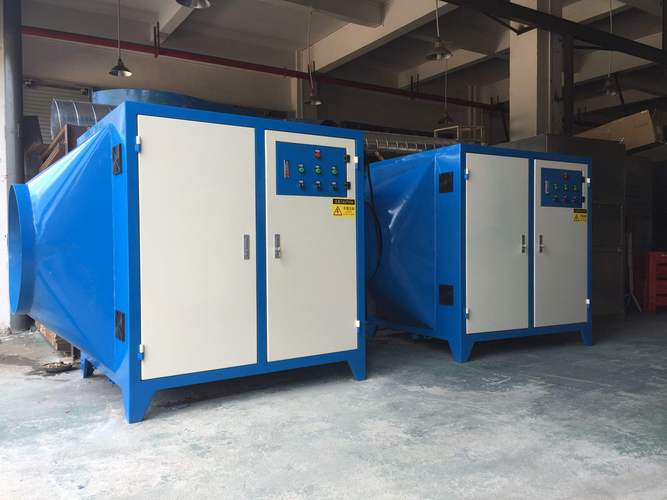
《优惠目录》涵盖大气污染防治、水污染防治、固体废物处理、噪声与振动控制、土壤修复、环境监测等六大类设备,具体包括除尘器、脱硫脱硝装置、污水处理设备、垃圾焚烧炉、隔声屏障、土壤淋洗设备、在线监测仪等数十种型号。企业购置目录内的专用设备,可按规定比例抵免应纳税额。
二、企业所得税抵免政策要点
根据《企业所得税法》及实施条例,企业自2008年1月1日起购置并实际使用列入《优惠目录》的环保专用设备,可享受以下优惠:
- 抵免比例:按专用设备投资额的10%抵免企业当年应纳税额。
- 结转规则:当年不足抵免的,可在以后5个纳税年度结转抵免。
- 设备条件:设备必须为全新购置,且企业自身实际使用,不得转售或出租。
- 发票要求:增值税专用发票上需注明设备名称及型号,并与目录项目对应。
企业享受优惠时,需在年度汇算清缴时提交《企业所得税优惠事项备案表》,并留存设备采购合同、发票、固定资产入账凭证等备查资料。
三、环保设备销售方的税务处理
环保设备生产商或销售商在销售环节需注意以下税务事项:
- 增值税:一般纳税人销售环保设备适用13%税率;符合条件的资源综合利用设备可享受即征即退政策(如垃圾处理设备)。
- 企业所得税:销售方正常确认收入并结转成本,不涉及抵免优惠,但应确保开具的发票信息准确,便于购买方申报抵免。
- 发票备注:建议在发票备注栏注明“环境保护专用设备”及具体型号,以避免购买方税务申报争议。
销售方若提供设备安装、调试等伴随服务,应分别核算设备价款与劳务收入,避免混合销售适用错误税率。
四、实务操作中的常见问题与风险提示
- 目录匹配错误:部分企业将普通环保设备误认为目录内设备,导致多抵免,面临补税及滞纳金。应以最新版《优惠目录》为准,逐项比对性能参数。
- 抵免基数争议:设备投资额包括买价、增值税、运输费、安装费等,但不含可抵扣的增值税进项税额(若已抵扣)。企业需正确划分。
- 时间节点:以设备实际投入使用年度为抵免年度,而非发票开具年度。
- 销售方配合义务:销售方开具的发票必须真实、完整,如因发票信息不符导致购买方无法抵免,可能引发合同纠纷。
五、合规建议
对购买方而言,应建立设备采购台账,保存技术协议、验收报告、发票及付款凭证;在申报前咨询主管税务机关,必要时申请事先裁定。对销售方而言,应准确掌握目录内容,在合同中明确设备用途及税务协助条款,降低双方涉税风险。
《优惠目录》是实现绿色税制的关键工具,企业和销售方只有精准理解政策、规范操作,才能充分享受税收红利,同时避免税务处罚。
如若转载,请注明出处:http://www.gxwjt.com/product/26.html
更新时间:2026-10-24 00:20:19