2022-2027年中国环境污染防治专用设备制造市场规模现状及投资规划建议报告
一、行业概述
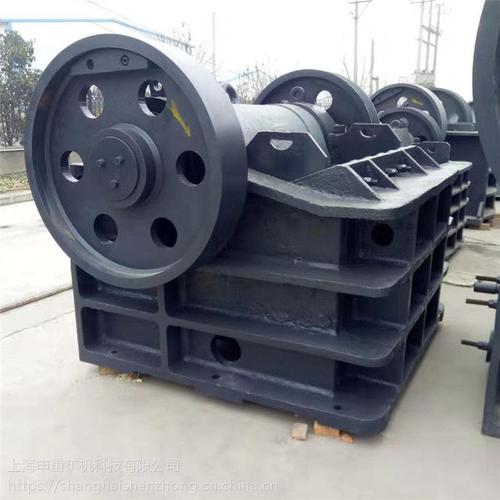
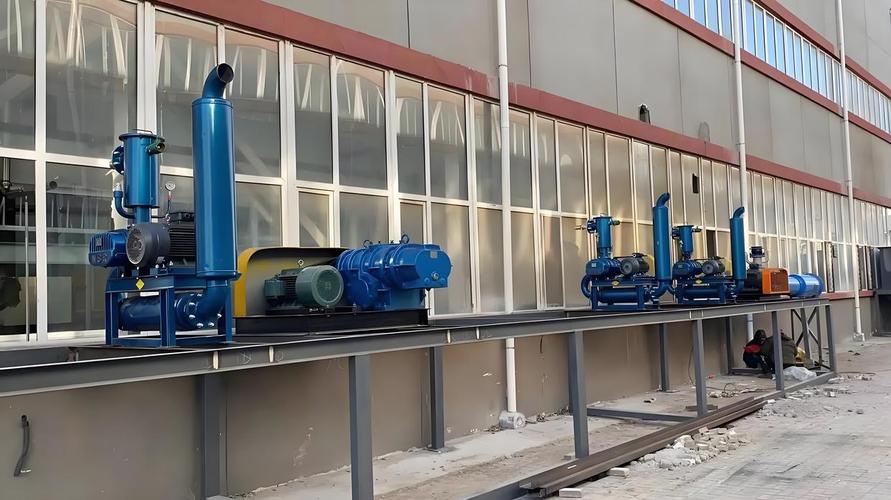
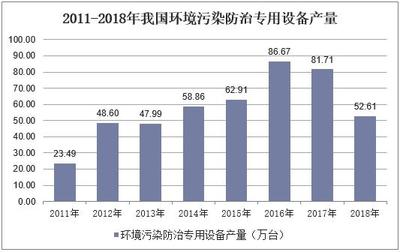
环境污染防治专用设备制造是指用于大气污染防治、水污染防治、固体废物处理、噪声与振动控制、土壤修复等领域的专用设备制造。随着中国环保政策的持续加码和“双碳”目标的推进,该行业迎来快速发展期。
二、市场规模现状
2022年,中国环境污染防治专用设备制造行业市场规模约为1,850亿元,同比增长10.5%。其中,大气污染防治设备占比约35%,水污染防治设备占比约40%,固废处理设备占比约20%,其他设备占比约5%。2020-2022年复合增长率(CAGR)约为11.2%。
三、细分市场分析
- 大气污染防治设备:2022年市场规模约648亿元,同比增长9.8%。电力行业超低排放改造基本完成,钢铁、水泥等行业超低排放改造成为新增长点。
- 水污染防治设备:2022年市场规模约740亿元,同比增长11.3%。污水处理提标改造、农村污水治理及工业废水零排放需求持续释放。
- 固体废物处理设备:2022年市场规模约370亿元,同比增长10.1%。垃圾分类、焚烧发电及资源化利用设备需求旺盛。
- 噪声与振动控制设备:市场规模较小,2022年约50亿元,增速约8%。
- 土壤修复设备:2022年市场规模约42亿元,同比增长15%,处于起步阶段但潜力较大。
四、销售渠道与模式
环境保护专用设备销售主要通过直销、代理经销、EPC工程总包配套等方式。大型设备以直销和EPC配套为主,中小型标准化设备通过代理商销售。2022年,直销模式占比约55%,代理经销占比约30%,EPC配套占比约15%。线上销售平台逐渐兴起,但占比仍较低。
五、驱动因素
- 政策驱动:环保法规趋严,排放标准提升,带动设备更新与新增需求。
- 需求驱动:城镇化、工业化进程推进,环境治理需求持续增长。
- 技术驱动:智能制造、物联网等技术应用提升设备性能与附加值。
- 投资驱动:政府环保投入增加,社会资本参与度提高。
六、挑战与风险
- 行业竞争激烈,价格战现象普遍,利润率承压。
- 应收账款回收周期长,资金压力大。
- 技术壁垒较高,核心零部件依赖进口。
- 政策变化风险,补贴退坡可能影响部分细分市场。
七、2023-2027年市场预测
预计2023-2027年行业将保持年均8%-10%的增速,2027年市场规模有望突破2,800亿元。大气和水污染防治设备仍占主导,但增速放缓;固废和土壤修复设备增速较快。
八、投资规划建议
- 重点关注高增长细分领域:土壤修复设备、农村污水处理设备、垃圾资源化设备。
- 加强技术创新:研发高效节能、智能化设备,提升核心竞争力。
- 拓展销售渠道:加强线上平台建设,发展EPC+O模式,提供整体解决方案。
- 优化客户结构:关注工业企业和地方政府项目,防范应收账款风险。
- 关注政策导向:紧跟“双碳”目标和环保政策,提前布局新兴市场。
- 加强国际合作:引进先进技术,开拓“一带一路”市场。
- 注重品牌建设:提升产品质量和服务水平,树立行业品牌。
九、结论
中国环境污染防治专用设备制造行业市场前景广阔,但竞争加剧,企业需通过技术创新、渠道优化和战略布局,把握政策红利,实现可持续发展。投资者应重点关注高增长细分领域和具备技术优势的龙头企业。
如若转载,请注明出处:http://www.gxwjt.com/product/39.html
更新时间:2026-10-24 18:57:05