《安全生产专用设备企业所得税优惠目录》及《环境保护专用设备企业所得税优惠目录》政策解读
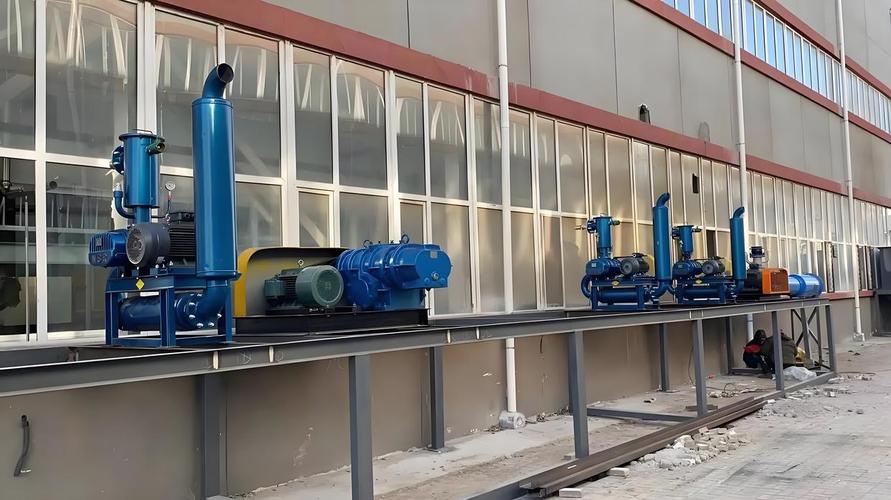
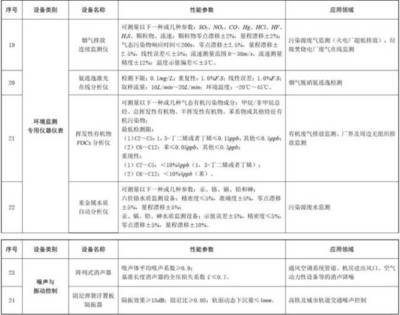
财政部、国家税务总局、国家安全生产监督管理总局联合公布的《安全生产专用设备企业所得税优惠目录》和《环境保护专用设备企业所得税优惠目录》,是企业所得税专用设备投资抵免政策的重要配套文件。根据《中华人民共和国企业所得税法》及其实施条例规定,企业购置并实际使用列入目录的安全生产专用设备、环境保护专用设备,可按专用设备投资额的10%从企业当年应纳税额中抵免;当年不足抵免的,可在以后5个纳税年度结转抵免。享受优惠的设备须为企业自身生产经营所实际购置并使用,且购置资金来源多为自筹或银行贷款等非财政拨款方式,设备须在目录范围内方可适用。企业申报抵免时应提供购买设备发票、固定资产入账凭证、设备使用说明等资料,并在企业所得税年度纳税申报时按规定归集填报《税额抵免优惠明细表》。与此企业应注意专用设备的目录名称、性能参数、排放标准分别与安监、环保领域的规范相匹配,对购置后五年内转让、出租的,应停止享受并补缴已抵免税款。该政策旨在引导企业加大安全生产和环境保护投入,提升本质安全水平和污染治理能力,实现经济效益与社会效益的统一。实务中需排查是否存在设备被列入目录但类型不符、票据不合规以及重复享受加速折旧、税收抵免等叠加政策的边界情形作衔接处理,确保政策应用准确。
如若转载,请注明出处:http://www.gxwjt.com/product/49.html
更新时间:2026-10-24 12:26:43