环境保护专用设备销售企业所得税优惠政策解析——基于财税〔2008〕115号文件的废止与影响
摘要:财税〔2008〕115号文件曾为企业购置并销售环境保护专用设备提供企业所得税抵免优惠。本文在梳理该文件核心内容与操作要点的基础上,重点分析其全文废止后对企业销售行为、政策衔接及实务操作的影响,并提出合规建议。
一、政策背景与目的
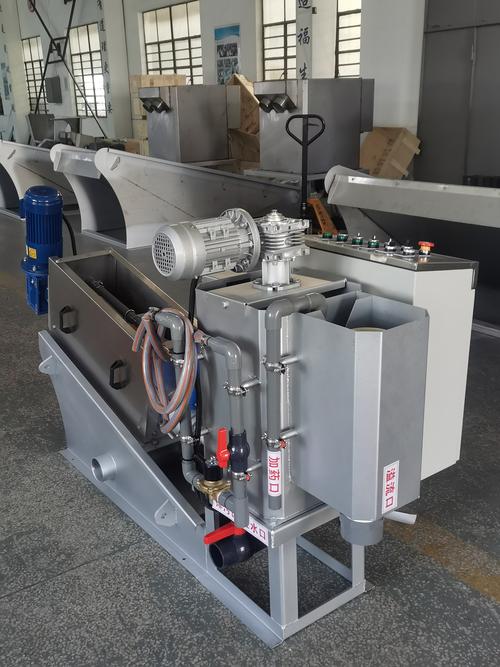
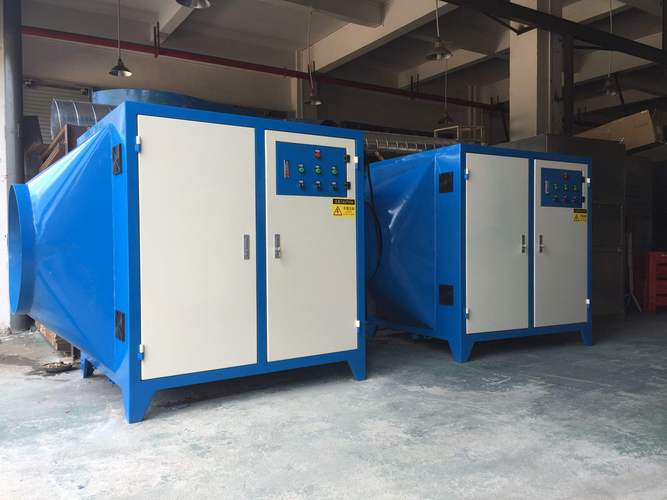
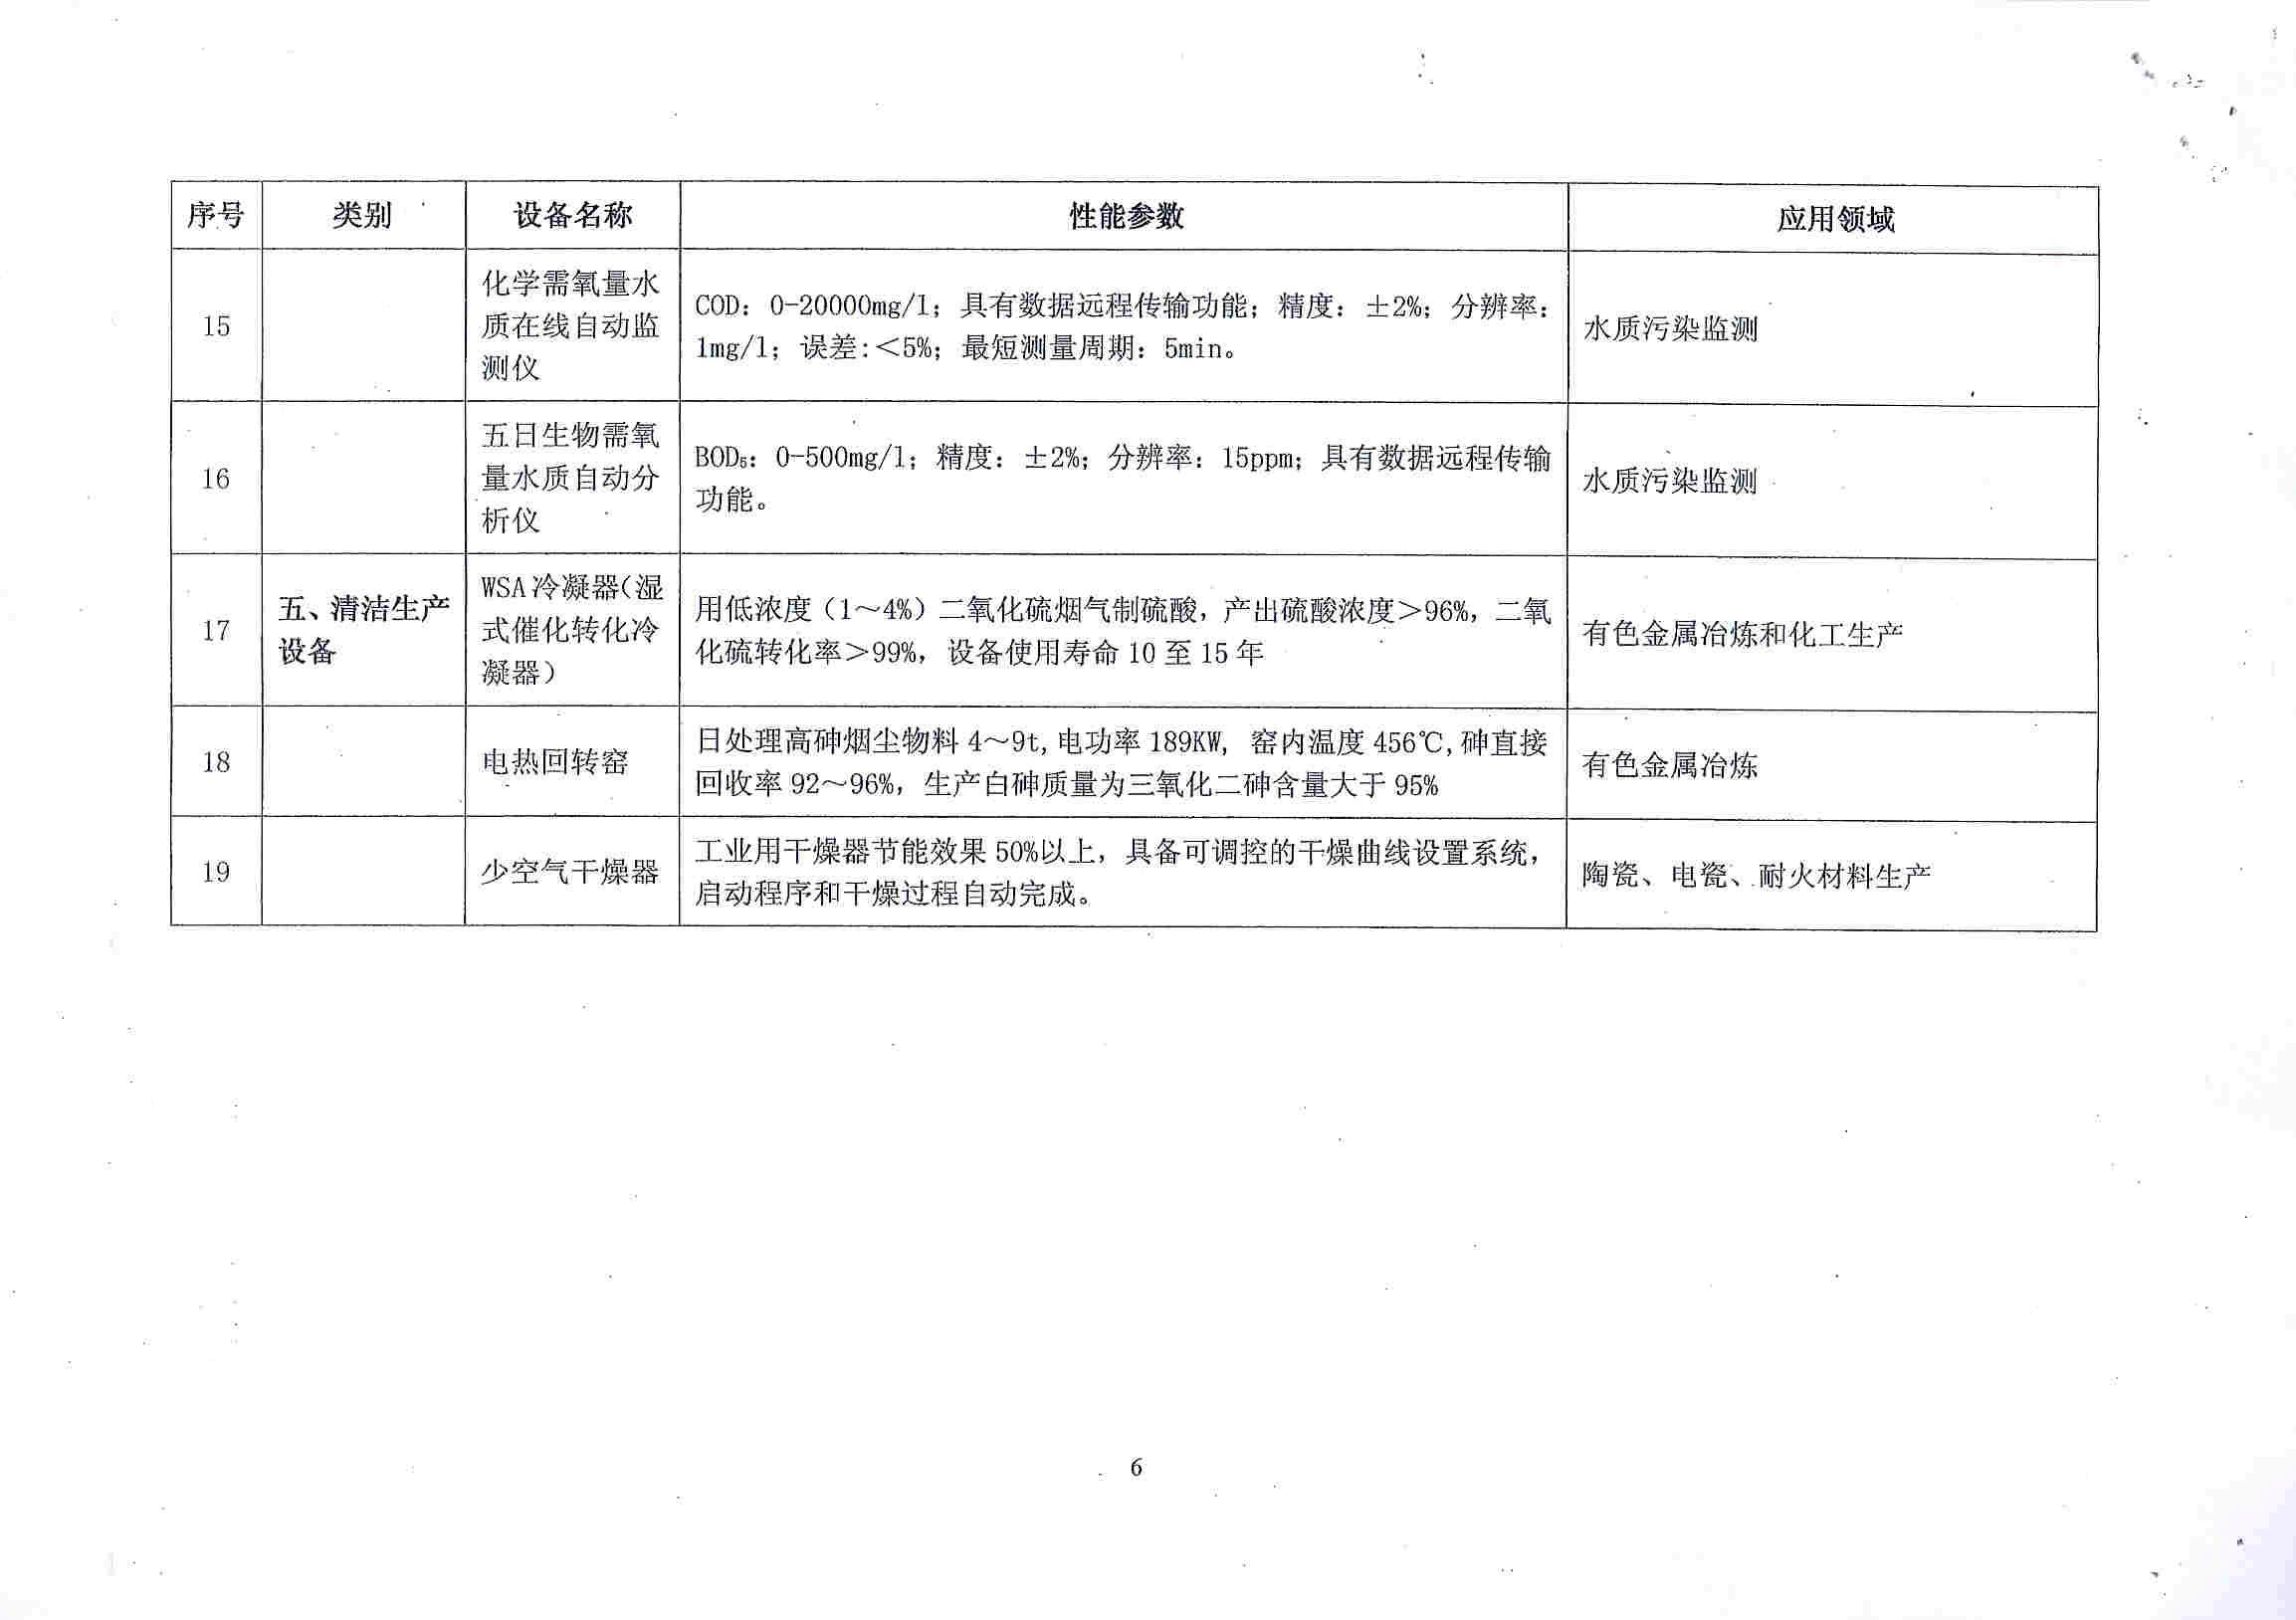
为鼓励企业加大节能节水和环境保护投入,财政部、国家税务总局、国家发展改革委于2008年联合发布《关于公布节能节水专用设备企业所得税优惠目录(2008年版)和环境保护专用设备企业所得税优惠目录(2008年版)的通知》(财税〔2008〕115号)。该文件以目录形式明确了可享受企业所得税优惠的节能节水、环境保护专用设备范围,旨在通过税收杠杆引导企业使用先进设备,降低污染排放,推动可持续发展。其中环境保护专用设备目录涵盖大气污染防治、水污染防治、固体废物处理、噪声控制、土壤修复等类别。
二、主要税收优惠内容及销售相关要点
(一)优惠方式
企业自2008年1月1日起购置并实际使用列入目录的环境保护专用设备,可按专用设备投资额的10%抵免当年企业所得税应纳税额;当年不足抵免的,可在以后5个纳税年度结转抵免。投资额指购买专用设备发票价税合计价格,但不包括设备运输、安装和调试等费用。
(二)销售环节衔接的优惠适用重点
尽管优惠直接指向“购置并实际使用”方,但设备销售方在实际业务中需关注以下要点,以协助客户正确适用政策,并防范自身风险:
1. 设备范围核验销售方应确认所售设备是否列入当年有效的《环境保护专用设备企业所得税优惠目录》,可按目录中的设备名称、性能参数、应用范围及执行标准逐项比对无误。
2. 专票开具应按照实际交易金额全额开具增值税专用发票,确保购买方取得的发票价税合计与设备投资额计算基础一致,不使用虚开或拆分发票规避限额。
3. 实际使用状态管理购买方必须实际使用该设备且不得在5年内转让、出租。销售方若知晓购买方提前处置设备,应提醒其停止享受优惠;同时销售方自身在二手设备交易中亦需注意设备属性与优惠条件。辅助购买方满足购置并实际使用的留存备查要求。
4. 转让与出租制约自有设备销售后若发生转让或出租,原享受优惠的企业需停止抵免并补缴已抵免税款。销售方有义务如实披露设备真实状况,防止因信息不对称引发购买方税务风险。
国家鼓励类内容助力";
如若转载,请注明出处:http://www.gxwjt.com/product/29.html
更新时间:2026-10-24 08:41:59